Guía de Formacion De Sociedad
Registro de empresas en Luxemburgo: qué decidir
País/Región aplicable: LU - Luxemburgo
- Redactada por nuestro equipo asesor
- Normativa y requisitos de Luxemburgo
- Verificada con fuentes oficiales
Resumen de la guía
De la forma jurídica a las primeras cuentas anuales
El registro de empresas en Luxemburgo da lugar a una sociedad, normalmente una société à responsabilité limitée (S.à r.l.), la sociedad de responsabilidad limitada, constituida por escritura notarial e inscrita en el Registro Mercantil y de Sociedades (Registre de commerce et des sociétés, RCS), que gestiona Luxembourg Business Registers (LBR). La constitución de una sociedad en Luxemburgo empieza con una comprobación opcional de la denominación ante LBR. Después se firma la escritura ante notario, que la presenta en el RCS para su publicación, y luego llegan la posible autorización de establecimiento y los registros fiscales. Las preguntas que se plantea un fundador son qué forma jurídica conviene a los propietarios, por qué el notario pregunta quién es el propietario último de la sociedad, qué debe tener en regla toda sociedad, qué registro llega primero cuando se empieza a operar y qué pone en marcha la publicación.
TIPOS DE SOCIEDAD
Qué forma jurídica conviene a un fundador o a una matriz extranjera
Cómo leer los tipos de sociedad
Luxemburgo S.à r.l. Información básica
Luxemburgo S.à r.l. Requisito de capital registrado
DOCUMENTOS REQUERIDOS
Por qué se identifica a los propietarios últimos antes de la escritura
Cómo leer los documentos
Accionistas y Directores Personas Naturales — Documentos requeridos
Accionistas de Entidad Legal — Documentos requeridos
REQUISITOS Y COSTO ESTIMADO
Requisitos del registro de empresas en Luxemburgo
Cómo leer los requisitos
Costo base
Requisitos
El registro de empresas en Luxemburgo debe tener una dirección en Luxemburgo. Si no existe una dirección en Luxemburgo, puede elegir el servicio de Dirección Registrada proporcionado por TKEG Expat ™ (CR).
Costo estimado
Añade TKEG Expat ™ (CR) como fuente preferida en Google
FISCALIDAD
Primero el IVA, luego el impuesto sobre la renta y el primer empleado
Cómo leer los datos fiscales
Impuesto sobre la Renta de las Sociedades (ISR)
Impuesto de retención (WHT)
Impuesto al Valor Agregado (IVA)
Impuesto sobre Ganancias de Capital (CGT)
Tasa impositiva efectiva (ETR)
Conclusión
Lo que sigue a la publicación en el primer año
Desde su publicación en el Recueil électronique des sociétés et associations (RESA), los estatutos depositados son oponibles a terceros. Abrir la cuenta bancaria de la sociedad es decisión del banco, según su propia política de aceptación, y una cuenta abierta para una sociedad aún en constitución permanece inactiva hasta que se completa la identificación. A partir de ahí, el cumplimiento posterior a la constitución sigue un calendario anual. Las cuentas anuales se aprueban en los 6 meses siguientes al cierre del ejercicio y se depositan en línea en el RCS en el plazo de un mes desde la aprobación, a más tardar 7 meses después de ese cierre. La primera fecha que anotar en el calendario es ese plazo, contado desde el cierre del ejercicio fijado en los estatutos.
Acerca de Luxemburgo
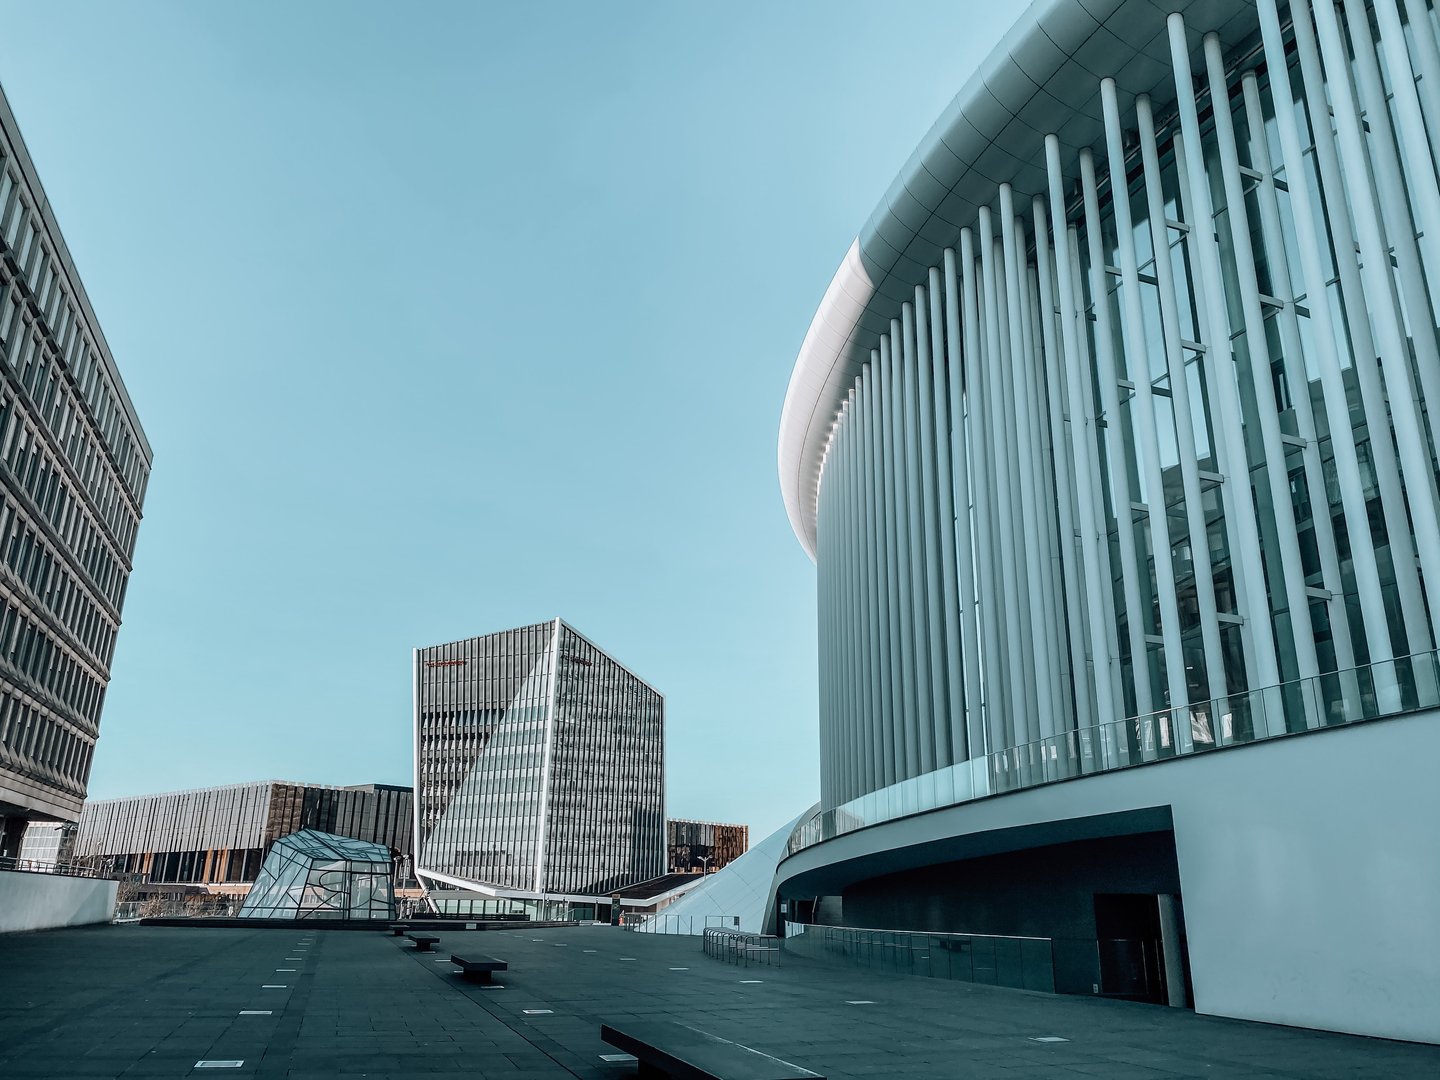
Luxemburgo es el principal domicilio de fondos de Europa y un centro financiero líder, con estabilidad política, fuerza laboral multilingüe, régimen favorable para holdings y puerta a las instituciones de la UE.
Ver información completa

 Australia - English
 Belgium - English
 Canada - English
 Denmark - English
 European Union - English
 Global - English
 Hong Kong SAR - English
 Ireland - English
 Luxembourg - English
 Malaysia - English
 Malta - English
 New Zealand - English
 Norway - English
 Singapore - English
 South Africa - English
 Sweden - English
 Switzerland - English
 The Netherlands - English
 United Arab Emirates - English
 United Kingdom - English
 United States - English
 中国内地 - 简体中文
 泰国 - 简体中文
 澳門特區 - 繁體中文


